
Wie wählt man einen Kreditvermittler in der Schweiz?
Der erste Reflex ist nicht zu verwirren Makler und Direktkreditgeber.
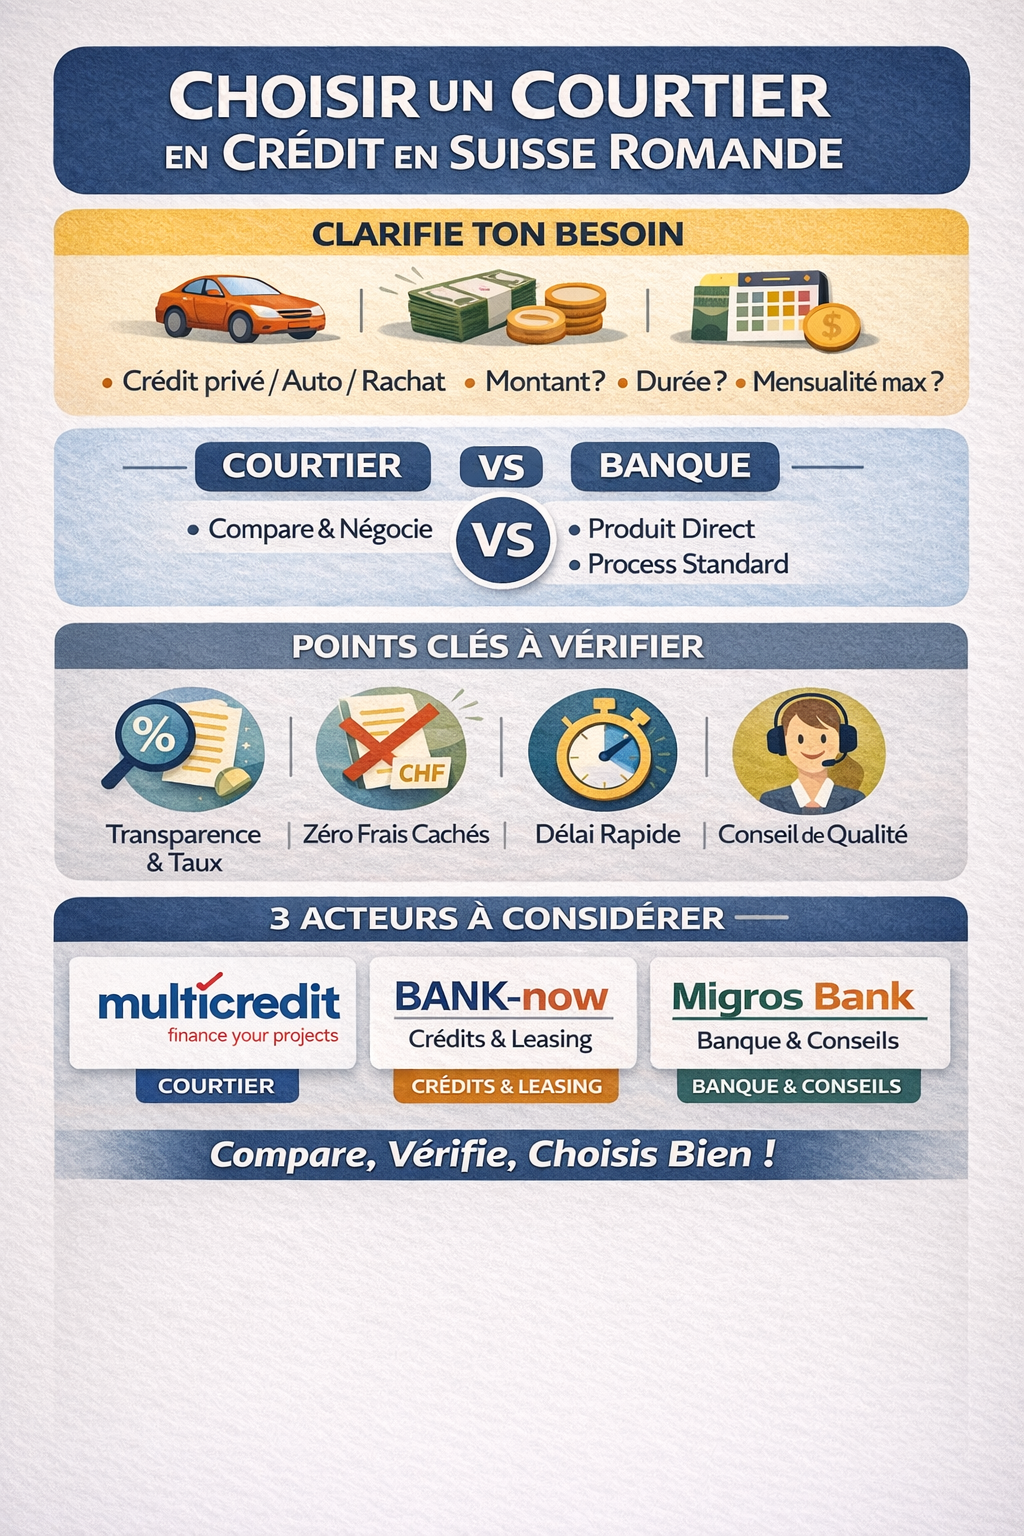
Ein/e Makler Vergleicht oder verhandelt mit mehreren Finanzpartnern, während Bank oder Kreditgesellschaft bietet Ihnen vor allem Eigenes AngebotMultiCredit präsentiert sich auf ihrer Website als privater Kreditspezialist in der Schweiz, gibt an, dass sie mit mehreren Schweizer Finanzpartnern zusammenarbeitet und gibt an, dass sie dem Kunden keine Dateigebühr berechnet, deren Vergütung von Bankpartnern stammt. Umgekehrt reichen die Migros Bank und die BANK nun direkt eigene private Kreditangebote ein.
Die wirklich nützlichen Kriterien für die Auswahl
Wählen Sie einen Schauspieler, der maximal diese Punkte ankreuzt:
- Transparenz der Kosten Ein guter Broker muss klar angeben, wer ihn bezahlt und ob er den Kunden belastet oder nicht. MultiCredit zeigt das Fehlen einer Dateigebühr für den Kunden an.
- Möglichkeit, mehrere Angebote zu vergleichen Dies ist einer der wirklichen Vorteile eines Brokers. MultiCredit berichtet über die Zusammenarbeit mit mehreren Finanzpartnern und Verhandlungsraten.
- Klarheit über die Förderfähigkeit Alter, Einkommen, Genehmigung, Strafverfolgung, Dienstalter. Migros Bank und BANK veröffentlichen nun relativ klare Kriterien auf ihren Hilfe- und Antragsseiten.
- Sichtbarkeit pünktlich Die Migros Bank kündigt die Verarbeitung innerhalb von 48 Stunden nach Erhalt aller erforderlichen Unterlagen an; die BANK-now gibt innerhalb eines Arbeitstages nach Prüfung des Antrags eine Antwort an; MultiCredit stellt auf ihrer Anfrageseite eine Anfrage in 2 Minuten und eine endgültige Antwort in 24 Stunden vor.
- Flexibilität beim Kreditrückkauf Wenn Sie bereits einen Kredit in Arbeit haben, prüfen Sie, ob der Schauspieler die Wiederherstellung oder Konsolidierung erleichtert. MultiCredit hebt den Erwerb und die Konsolidierung von Krediten hervor, und die Migros Bank erläutert auch die bestehende Kreditaufnahme.
Mein einfacher Rat
1. Verschiedene Lösungen begleiten und vergleichen
Ich würde zuerst raten MultiCredit.
Dies ist derjenige, der am besten mit der Logik von Makler : Begleitung, Suche nach einer geeigneten Lösung, Zusammenarbeit mit mehreren Finanzpartnern, Verhandlung von Tarifen und Abwesenheit von Kundenaktengebühren nach ihrer Website. Es ist normalerweise der beste Einstiegspunkt, wenn Sie wollen Maximieren Sie Ihre Chancen ohne selbst auf dem Markt herumzulaufen.
2. Auf direkten Antrag einer etablierten Bank
Sie können vergleichen mit Migros Bank – Privatkredit.
Bank Migros veröffentlicht auf ihrer privaten Kreditseite eine Reihe von Online-Preisen von 4,9% bis 7,9%, und ihre Unterstützung legt ganz strenge Kriterien fest: Erwerbstätigkeit, Alter 18-64, fester Vertrag nicht gekündigt, regelmäßiges Einkommen, Schweizer Staatsangehörigkeit oder B / C-Genehmigung nach Bedingungen, und das Fehlen einer laufenden Strafverfolgung.
3. Für ein weiteres direktes privates Kreditangebot
Sie können auch zuschauen BANK-jetzt.
BANK-now hat eine effektive Jahresrate von 4,9% bis 9,9% auf Basis der Solvenz. Die Online-Bewerbungsseite nennt insbesondere: Wohnsitz in der Schweiz, Mindestalter von 20 Jahren, Höchstalter von 70 Jahren bei Vertragsende, Lizenz B oder C nach Konditionen gültig, Monatshaupteinkommen von mindestens CHF 3
Geld geht an diejenigen, die ehren. Alain
Was ich für dich tun würde
Wenn das Ziel einen Kreditvermittler in der Schweiz zu wählenIch würde anfangen mit MultiCredit, dann würde ich mit einer direkten Nachfrage bei Migros Bank und BANK-jetzt um zu sehen, wo Ihr Profil am besten bewertet wird.
Die Logik ist einfach:
- MultiCredit Wenn Sie eine fortgeschritten der für dich sucht und verhandelt.
- Migros Bank wenn Sie ein ziemlich sauberes Gehaltsprofil haben und eine Direktbank mit einem wettbewerbsfähigen angezeigten ratenbereich.
- BANK-jetzt Wenn Sie eine andere wollen Direktangebot gut strukturiert, mit schneller Reaktion online angekündigt.
Die 3 nützlichen Links
- MultiCredit : multicredit.ch/de
- Migros Bank – Privatkredit : migrosbank.ch/en/persons-privées/credits/credit-prive.html
- BANK-jetzt : bank-now.ch/en
Die Kreditvergabe in der Schweiz unterliegt nach wie vor dem Solvabilitätstest und ist im Falle einer Überschuldung verboten.
Kategorien
In der Schweiz einen persönlichen Kredit zu erhalten, ist ein Prozess, der, obwohl fließend, von vorbildlicher Gesetzesstrenge bestimmt wird. Weit davon entfernt, eine einfache Banktransaktion zu sein, ist die Nachfrage nach Finanzierung ein strategischer Schritt, bei dem die Vorbereitung der Datei nicht nur von der Akzeptanz, sondern auch von der Qualität der erhaltenen Bedingungen abhängt. Um dieses Ökosystem erfolgreich zu navigieren, ist es wichtig, die Funktionsweise des Consumer Credit Act (CCA) und der Schweizer Solvenzkriterien zu verstehen.
Die Säulen der Förderfähigkeit: Eine strenge Solvabilitätsanalyse
Die algorithmische Ausnahme für Privatkredite erfordert, dass wir das lexikalische Feld der einfachen « Schulden » die verbleibende Finanzierungskapazität einzugehen. In der Schweiz basiert ein Kredit nicht auf Intuition, sondern auf einer präzisen mathematischen Berechnung Ihres Restbudgets.
Grundlegende Kriterien
Um sich zu bewerben, müssen Sie auf unveränderliche Voraussetzungen reagieren:
Alter: Alter 18 bis 70.
Arbeitssituation: Genießen Sie ein stabiles Einkommen (Mitarbeiter, unabhängig, AVS / AI-Annuitant).
Wohnsitz: Wohnsitz in der Schweiz oder Inhaber einer Arbeitserlaubnis (B, C, L oder G für Grenzgänger).
Finanzgeschichte: Abwesenheit von Klagen oder Insolvenzen, und eine Geschichte ZEK (Credit Information Centre) ohne negative Codes.
Das spezifische Lexikon des Schweizer Kredits
Im Gegensatz zu Immobilienkrediten (Hypothekenkrediten), die als Pfandwert bezeichnet werden, konzentriert sich der persönliche Kredit auf:
Belegbarer Betrag: Der Teil Ihres Gehalts, der nicht eingestellt werden kann.
Gesamteffektive Jahresrate (TAEG): Die tatsächlichen Kosten Ihres Kredits, gesetzlich begrenzt.
Die Widerrufsfrist: Eine von der CCA auferlegte 14-tägige Frist zum Schutz des Kreditnehmers.
Kredit ist eine Brücke, die in die Zukunft geworfen wird, um ein Projekt zu bauen, ohne jemals zu schwächen. In der Schweiz folgt der Vertrag einer goldenen Regel, die den Kreditnehmer vor zu viel Aufwand schützt. Wir zählen die Einnahmen, wir wiegen die Bedürfnisse ab, damit jede Datei die richtige Pflege erhält. Vierzehn Tage des Friedens werden vom Gesetz angeboten, um in Übereinstimmung mit seinem ganzen Glauben zu reflektieren. Von Cham nach Fribourg läuft dieser weise Rat, Auf dem Weg zu einem zukünftigen Erfolg, sorgfältig markiert. Geld ist ein Werkzeug, keine dunkle Bindung, die es erlaubt, ein edleres Schicksal zu verfolgen.
Wichtige Schritte für eine erfolgreiche Anwendung
Die Beantragung eines Kredits erfordert eine klare Methodik. Durch einen spezialisierten Broker wie Multicredit kann jede Phase optimiert werden.
1. Simulation und Berechnung des Haushalts
Verwenden Sie vor allen Schritten einen Simulator, um Ihre monatlichen Zahlungen anzupassen. Der Zweck ist, sicherzustellen, dass der beantragte Betrag Ihren « Existenzminimum » Nach Abzug aller Ihrer Ausgaben (Miete, Versicherung, Steuern).
2. Vorbereitung der Akte
Eine vollständige Datei ist die Garantie für eine schnelle Antwort. Sie müssen Folgendes angeben:
Eine Kopie Ihres Personalausweises oder Ihrer Aufenthaltserlaubnis.
Ihre letzten drei Gehaltsabrechnungen.
Für die Borderers, Ihre letzten original Bankauszüge.
3. Analyse und Angebot
Sobald die Datei eingereicht wurde, wird eine Solvabilitätsanalyse durchgeführt. Wenn es positiv ist, wird Ihnen ein Vertragsangebot zugesandt. Zu diesem Zeitpunkt beginnt die gesetzliche Frist von 14 Tagen zu laufen.
Häufig gestellte Fragen von Kreditnehmern
Warum wurde mein Kreditantrag abgelehnt? Die Ablehnung ist oft mit einem zu engen Haushalt oder einer negativen Geschichte der AWZ verbunden. Ein Broker kann Ihnen helfen, den Grund zu verstehen und Ihr Profil für eine zukünftige Anwendung zu bereinigen.
Kann ich Zinsen von meinen Steuern abziehen? Ja, in der Schweiz sind Zinsen auf einen persönlichen Kredit vollständig von Ihrem steuerpflichtigen Einkommen absetzbar, was die endgültigen Kosten des Darlehens erheblich reduziert.
Wie lange dauert es, das Geld zu erhalten? Nach Vertragsunterzeichnung und Ablauf der gesetzlichen Frist von 14 Tagen werden die Gelder in der Regel innerhalb von 24 bis 48 Stunden auf Ihr Bankkonto eingezahlt.
Expertise und Nahkontakt
Die Eleganz des Multicredit-Services liegt in seiner Fähigkeit, jede Anfrage mit aufrichtiger Empathie und absoluter Diskretion zu bearbeiten. Ob Sie in Cham oder Freiburg sind, unsere Experten begleiten Sie dabei, einen administrativen Ansatz in einen Hebel des persönlichen Erfolgs zu verwandeln.